EA F1 Lumi Lab v1.0.6: จาก A/B Test สู่การค้นพบว่า “เวลาเข้า” อาจเปลี่ยนผลลัพธ์ของระบบ
ตลอดสัปดาห์ที่ผ่านมา เราไม่ได้พยายามหาแค่ว่า EA ตัวไหน “กำไรมากที่สุด” แต่กำลังพยายามตอบคำถามที่สำคัญกว่า คือ อะไรเป็นสาเหตุที่ทำให้ระบบกำไร และอะไรเป็นสาเหตุที่ทำให้เกิด Drawdown
หลังจากเก็บข้อมูลจาก EA F1 Lumi Lab v1.0.3 และ v1.0.4 หลายร้อยรอบ เราพบคำใบ้ใหม่ที่น่าสนใจมาก:
“เวลาเปิดออเดอร์” อาจมีผลต่อประสิทธิภาพของระบบมากกว่าที่เราคิด
สรุปง่าย ๆ สำหรับมือใหม่
รอบก่อนเราเปรียบเทียบ Logic หลายรูปแบบ เช่น MASTER, NO_FLAT และ REVERSE เพื่อดูว่าการเปลี่ยนวิธีเข้าออเดอร์ช่วยให้ระบบดีขึ้นหรือไม่
ผลที่ได้ยังไม่สามารถบอกได้ว่ามี Logic ไหนสมบูรณ์แบบ แต่เมื่อเรานำข้อมูลทั้งหมดกลับมาจัดกลุ่มใหม่ตาม “เวลาที่เปิดออเดอร์” กลับพบ Pattern ที่น่าสนใจค่ะ

บางช่วงเวลา ทั้ง 3 Logic มีแนวโน้มขาดทุนพร้อมกัน ขณะที่บางช่วงกลับทำกำไรได้ดีพร้อมกัน แม้ Logic ที่ใช้จะแตกต่างกัน
นี่ทำให้เกิดสมมติฐานใหม่ว่า ปัญหาอาจไม่ได้อยู่ที่ “เข้าแบบไหน” เพียงอย่างเดียว แต่อาจอยู่ที่ “เราเข้าในสภาพตลาดช่วงไหน” ด้วย
สิ่งที่เราจะทดสอบต่อใน v1.0.6
EA F1 Lumi Lab v1.0.6 จึงถูกสร้างขึ้นมาเพื่อทดสอบเรื่อง Time of Entry โดยเฉพาะ
ทั้ง 3 พอร์ตจะใช้ EA ตัวเดียวกัน Logic เดียวกัน Risk เดียวกัน และเงินเริ่มต้นเท่ากัน แตกต่างกันเพียง ช่วงเวลาที่อนุญาตให้เริ่มรอบใหม่
| ชุดทดสอบ | แนวคิด | ช่วงเวลา |
|---|---|---|
| MASTER | ชุดควบคุม | เปิดได้ครบ 24 ชั่วโมง |
| TEST A | กรองเฉพาะช่วงที่ข้อมูลเดิมเป็นบวก | ช่วงเขียว 1 จุด + 2 จุด |
| TEST B | กรองเข้มที่สุด | เฉพาะช่วงเขียว 2 จุด |
คำถามของรอบนี้ง่ายมาก:
ถ้า EA ใช้ Logic เดิมทุกอย่าง แต่เลือก “เวลาที่จะเข้า” ผลตอบแทนและ Drawdown จะดีขึ้นหรือไม่?
พอร์ตที่ใช้ทดสอบ
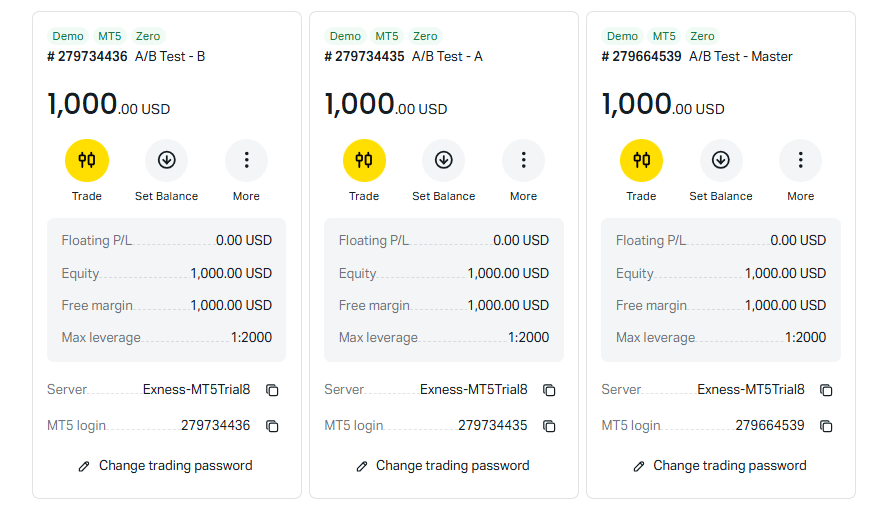
เราใช้พอร์ต Demo Exness Zero เดิมทั้ง 3 พอร์ต และ Reset Balance ใหม่เป็น 1,000 USD เท่ากัน เพื่อเริ่มการทดลองจากฐานเดียวกัน
- A/B Test – Master — MASTER
- A/B Test – A — TIME_FILTER_A
- A/B Test – B — TIME_FILTER_B
Setting สำหรับการทดสอบ
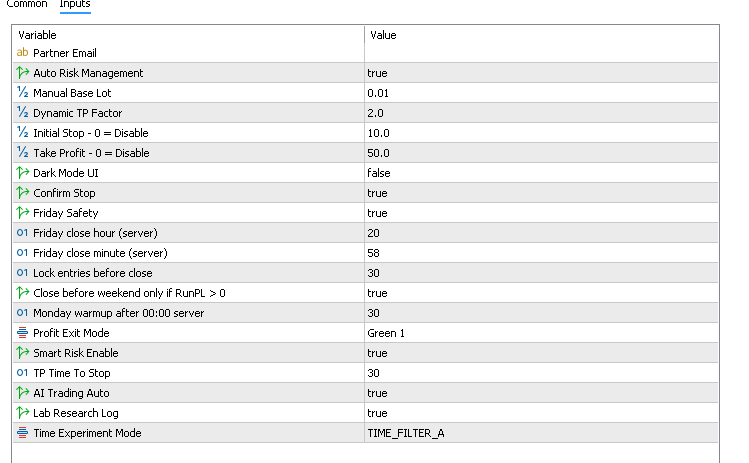
Setting หลักของทั้ง 3 พอร์ตเหมือนกัน ได้แก่ Auto Risk Management, Initial Stop 10, Take Profit 50, Dynamic TP Factor 2.0, Profit Exit Mode Green 1, Smart Risk และ AI Trading Auto
สิ่งเดียวที่เปลี่ยนคือ Time Experiment Mode
- MASTER →
MASTER - TEST A →
TIME_FILTER_A - TEST B →
TIME_FILTER_B
ผู้ทดสอบไม่ต้องเลือกชั่วโมงเอง ระบบจะคำนวณเวลาและใช้ชุดเวลาของแต่ละ Experiment ให้อัตโนมัติ
ดาวน์โหลด EA F1 Lumi Lab v1.0.6
สำหรับสมาชิกที่ต้องการร่วมเก็บข้อมูล สามารถดาวน์โหลดไฟล์ทดลองด้านล่าง และเลือก Time Experiment Mode ให้ตรงกับพอร์ตที่ต้องการทดสอบ
Advanced Research: เราพบอะไรจาก v1.0.3 และ v1.0.4?
ส่วนนี้สำหรับผู้ที่ต้องการเข้าใจเบื้องหลังการวิจัยและเหตุผลที่นำไปสู่ v1.0.6
1. A/B Test เดิมไม่ได้แพ้เพราะ Loss ต่อรอบใหญ่ขึ้นอย่างเดียว
จาก Common Window ของการทดลองเดิม MASTER ให้ Return ประมาณ -19.806% ขณะที่ NO_FLAT_ENTRY อยู่ที่ประมาณ +1.246%
MASTER มี Event-sampled Equity Drawdown ประมาณ 27.88% เทียบกับ NO_FLAT_ENTRY ประมาณ 15.29%
แต่ Average Losing Run ของทั้งสองตัวใกล้กันมาก ประมาณ -10.95 และ -10.96 ตามลำดับ สิ่งที่แตกต่างชัดกว่าคือ MASTER เข้า Exposure บ่อยกว่าและเกิด Loss Frequency สูงกว่า
นี่เป็นจุดเริ่มต้นที่ทำให้เราหันกลับมาถามว่า ปัญหาอาจไม่ได้อยู่ที่ขนาดของไม้เสีย แต่เป็น “ระบบกำลังเลือกเข้าในจังหวะที่ไม่เหมาะสมบ่อยเกินไปหรือไม่?”
2. เมื่อจัดข้อมูลใหม่ตาม First Entry Time
เราจึงนำ Completed Run กลับมาจัดกลุ่มใหม่ โดยไม่ใช้เวลาปิดออเดอร์ แต่ใช้ RUN_FIRST_ENTRY / First Entry Time แล้วนำผล PnL ตอนจบรอบกลับไปผูกกับเวลาที่เริ่มเข้า
วิธีนี้ตอบคำถามได้ตรงกว่า เพราะเราต้องการรู้ว่า “รอบที่เริ่มในช่วงเวลาไหน มีแนวโน้มจบกำไรหรือขาดทุน?”
3. Pattern ตามเวลาเริ่มปรากฏ
จากข้อมูลปัจจุบัน มีหลายช่วงที่ MASTER, NO_FLAT และ REVERSE ให้ผลไปในทิศทางเดียวกัน แม้จะใช้ Treatment ต่างกัน
ตัวอย่างที่เด่นที่สุดใน Sample ปัจจุบันคือช่วงประมาณ 12:00–12:29 ตามเวลาที่ใช้ในชุดวิเคราะห์เดิม ซึ่งเมื่อรวม 3 Logic พบประมาณ 1 Winning Run ต่อ 13 Losing Runs และ PnL รวมประมาณ -140.69 USD
ในทางกลับกัน บางช่วงกลับมี Win/Loss และ PnL ที่แข็งแรงพร้อมกันในหลาย Logic
เรายังไม่ถือว่านี่เป็นหลักฐานว่า “เวลาเป็นสาเหตุ” และยังไม่เรียกช่วงเหล่านี้ว่าเวลาที่ดีที่สุดหรือแย่ที่สุดแบบถาวร เพราะ Sample ยังสั้นและอาจได้รับผลจาก Market Regime ของช่วงที่เก็บข้อมูล
4. ทำไม v1.0.6 ไม่เปลี่ยน Entry Logic อีก?
หลักการสำคัญของ Experiment ใหม่คือ เปลี่ยนตัวแปรให้น้อยที่สุด
v1.0.6 จึงใช้ canonical MASTER behavior จาก v1.0.5 ซึ่งมีการแก้ Auto / Auto-Risk ที่จำเป็นแล้ว และสร้าง 3 Arm จาก Binary เดียวกัน
| Arm | UTC Hours ที่อนุญาตให้เริ่มรอบ |
|---|---|
| MASTER | 00–23 ทุกชั่วโมง |
| TIME_FILTER_A | 00, 04, 07, 08, 09, 13, 14, 15, 16, 17, 18, 22 |
| TIME_FILTER_B | 04, 08, 09, 15, 16 |
ระบบใช้ UTC+0 เป็นแกนกลาง แล้ว Normalize เวลาของ Broker ก่อนตรวจสอบ Time Filter ทำให้ Experiment ใช้ช่วงตลาดเดียวกันแม้ Server Time ของแต่ละ Broker จะแตกต่างกัน
5. สิ่งที่เราจะวัดจากรอบใหม่
- Return %
- Equity Drawdown
- จำนวนรอบกำไร / ขาดทุน
- Loss Frequency และ Loss Cluster
- Profit Factor
- Average Win / Average Loss
- Exposure และ Order Cadence
- จำนวนโอกาสที่ถูก Time Filter ปฏิเสธ
- Return-to-Drawdown Efficiency
เมื่อมีสัญญาณเข้าแต่ถูกช่วงเวลาของ TEST A หรือ TEST B ปฏิเสธ ระบบจะบันทึก TIME_ENTRY_VETO แยกไว้ ทำให้ภายหลังเราสามารถวิเคราะห์ได้ว่า การไม่เข้าออเดอร์นั้นช่วยหลีกเลี่ยง Loss จริง หรือเพียงแค่ลดจำนวน Trade ลงเท่านั้น
เกณฑ์ที่เราใช้กับ Lumi Lab
เป้าหมายไม่ได้มีเพียงการทำกำไร แต่ต้องควบคุมความเสี่ยงด้วย ปัจจุบัน Research Standard แบ่ง Total Equity Drawdown ออกเป็นระดับหลัก ๆ คือ ไม่เกิน 10% เป็น Standard, มากกว่า 10% ถึง 20% เป็นระดับที่ยังยอมรับเพื่อการวิจัยได้ และมากกว่า 20% ถือว่าไม่ผ่าน Risk Qualification
นอกจากนี้เป้าหมาย Max Daily Equity Drawdown คือ ไม่เกิน 5% แต่ Qualification Telemetry สำหรับวัด Daily DD แบบเต็มรูปแบบยังอยู่ระหว่างการพัฒนา ดังนั้นผลรอบนี้จะรายงานข้อจำกัดของข้อมูลอย่างชัดเจน และไม่อ้างความแม่นยำเกินกว่าที่ Log รองรับ
แล้วต่อจากนี้?
เราจะปล่อย MASTER, TEST A และ TEST B ทำงานพร้อมกัน แล้วตรวจผลตาม Checkpoint โดยไม่รีบเลือกผู้ชนะจากข้อมูลเพียงไม่กี่รอบ
ถ้า Time Filter สามารถลด Loss Cluster และ Drawdown โดยยังรักษาผลตอบแทนไว้ได้ นั่นจะเป็นหลักฐานสำคัญว่า “การเลือกเวลาที่เหมาะสม” อาจมีความสำคัญพอ ๆ กับ Logic การเข้าออเดอร์ และจะนำไปสู่การทดลองระยะยาวต่อไป
แต่ถ้าผลไม่ดีขึ้น เราก็จะได้คำตอบที่มีค่าไม่แพ้กันว่า Pattern ที่เห็นก่อนหน้านี้อาจเป็นเพียงผลจาก Sample หรือ Market Regime ในช่วงสั้น ๆ ไม่ใช่ Edge ที่ควรนำไปใช้จริง
หมายเหตุ: EA F1 Lumi Lab v1.0.6 เป็นเวอร์ชัน Research สำหรับการทดลองบนบัญชี Demo ผลการทดสอบในอดีตไม่รับประกันผลลัพธ์ในอนาคต การเทรดมีความเสี่ยง และควรบริหารเงินให้เหมาะสมเสมอ
Leave a Reply